
9月15日,港股次新股飛速創新(03355.HK)股價延續弱勢,截至發稿報36.28港元/股,跌幅為1.41%。
自3月登陸港交所以來,該股走勢堪稱「過山車」:上市初期借AI算力賽道風口衝高至56.435港元的歷史高點,隨後進入持續震盪迴落通道。當前股價較41.6港元的發行價已跌破發行價,較高點累計回撤超35.7%,短期弱勢格局十分清晰。
壓製股價的核心因素,除了AI板塊整體情緒偏弱之外,還有漸行漸近的解禁窗口。
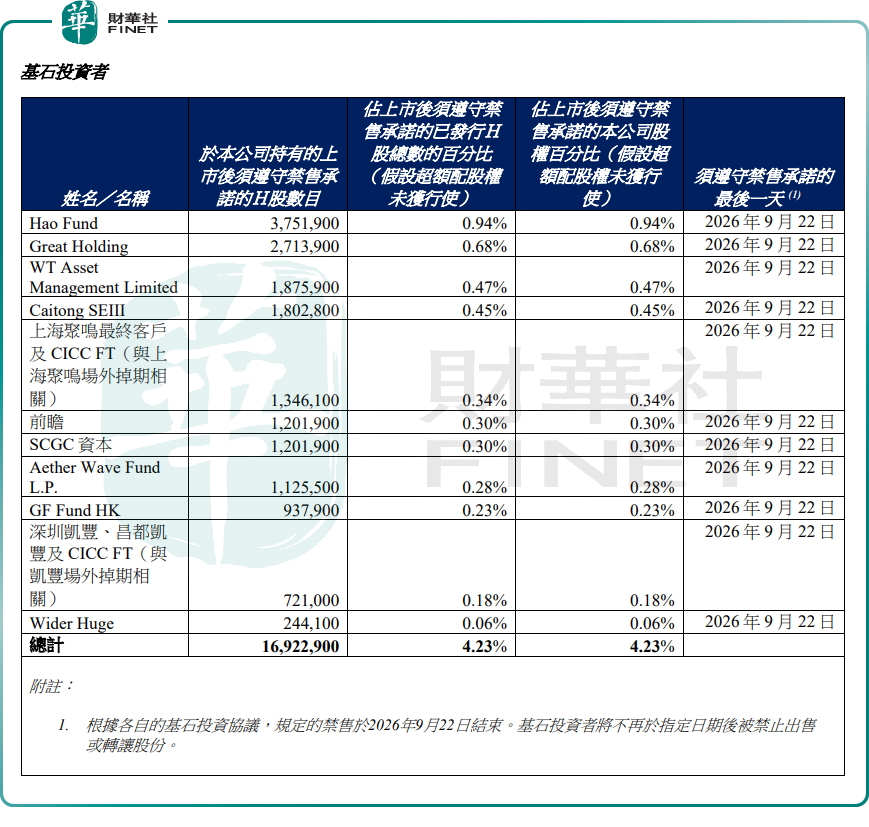
根據此前公告,飛速創新基石投資者合計持有的1692.29萬股H股,禁售期均至2026年9月22日,9月23日起將正式解禁流通。
在當前股價本就疲弱、市場交投偏清淡的環境下,解禁預期無疑給市場情緒再添一層陰影。參考港股次新股的普遍表現,解禁窗口前資金往往提前避險,對於本就深陷破發的飛速創新而言,短期想要重回發行價、扭轉下跌趨勢,面臨的壓力不容小覷。
剝開股價波動的表象,公司基本面其實不乏亮點。作為企業級網絡解決方案提供商,飛速創新精準踩中AI算力發展紅利,加速向「軟件平台+網絡基礎設施綜合解決方案」轉型,交換機操作系統、雲網絡管理平台持續迭代,高性能網絡方案成為核心增長引擎。
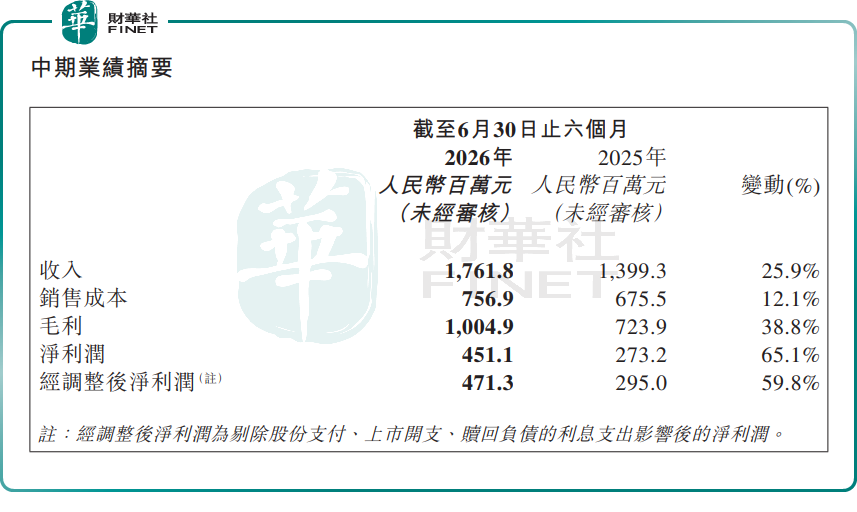
今年上半年,公司實現營收17.62億元,同比增長25.9%;淨利潤為4.51億元,同比增長65.1%;經調整淨利潤4.71億元,同比大增59.8%。
其中,最具看點的高性能網絡解決方案收入同比大增45.37%,增速顯著跑贏整體業務,貼近AI算力需求的高附加值業務占比持續提升,成長結構持續優化。
但業績高增始終沒能撬動股價走出破發泥潭,市場的顧慮十分明確:
其一,網絡解決方案賽道競爭白熱化,產品同質化問題突出,公司雖在800G/1.6T光模塊、高速交換機等方向持續投入,但與行業頭部巨頭相比,技術積澱和品牌影響力仍有差距,高端市場突破尚待驗證;
其二,客戶以中小企業為主,價格敏感度高、粘性偏弱;
其三,前期AI題材炒作已透支部分估值,業績增速難以匹配市場的高預期。
整體而言,AI算力網絡的長期賽道紅利仍在,飛速創新業務轉型也在穩步推進。但短期來看,深度破發的股價弱勢難改,疊加9月基石股份解禁來襲,資金避險情緒升溫,股價大概率仍將震盪尋底。後續,可重點跟蹤高端產品商業化進展、海外業務穩定性,以及解禁落地後的實際拋壓,再判斷這只次新股能否真正企穩。
另值得一提的是,第十三屆港股100強評選活動相關榜單候選申報與招商工作已同步啟動。飛速創新作為企業級網絡解決方案賽道代表企業,精準卡位AI算力基建發展紅利,業績保持高速增長,具備TMT硬科技賽道參評代表性;但上市時間較短,次新股籌碼波動較大,當前股價深度破發,或將對綜合評分形成一定製約。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)