
9月14日,俊知集團(01300.HK)強勢拉升,一度漲逾71%,截至發稿,漲幅仍達46.9%,報2.975港元/股。
本次股價異動的直接催化劑,來自一則資產收購公告。
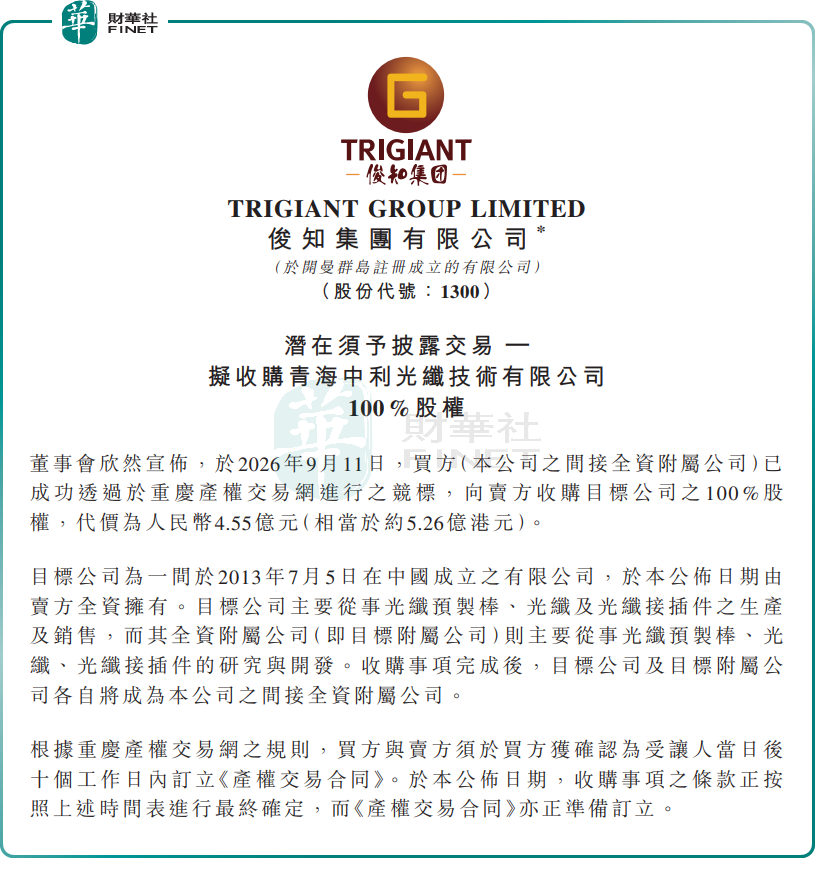
俊知集團宣佈擬斥資人民幣4.55億元,收購青海中利光纖技術有限公司100% 股權。目標公司主要從事光纖預製棒、光纖及光纖接插件的生產及銷售,而其全資附屬公司(即目標附屬公司)則主要從事光纖預製棒、光纖、光纖接插件的研究與開發。
收購事項完成後,目標公司及目標附屬公司(青海光通信材料工程技術研究中心有限公司)各自將成為俊知集團的間接全資附屬公司。
業務層面來看,俊知集團核心主業為射頻同軸電纜、通信線纜、新能源線纜等產品,下游覆蓋三大通信運營商、新能源、軌道交通等多個領域,是國內通信線纜領域的核心廠商。
2026年上半年,俊知集團實現收入17.51億元(人民幣,下同),同比增長41.7%;毛利率上升3.9個百分點至15.2%;期內溢利2.08億元,同比大幅飆增735.3%;純利率由2.0%提升至11.9%。
業績暴增的核心原因,是全球智算中心(AIDC)行業高速增長帶動公司電力纜、信號纜和光纜需求攀升。阻燃軟電纜和光纜系列收入分別同比增長52.5%和169.7%,新型電子元件增長61.5%,公司稱相關主力產品在AIDC領域逐步獲得客戶認可。
本次收購青海中利光纖,是俊知集團產業鏈縱向延伸的關鍵戰略佈局:一方面獲得光纖預製棒、光纖及光纜產能,形成「光纖預製棒-光纖-光纜-通信線纜」的全產業鏈佈局,提升成本管控能力與全品類配套能力;
另一方面,正式切入光纖光纜,集團共享算力基建、全光網建設帶來的行業需求紅利,有望打開第二成長曲線。
不過,也有謹慎觀點指出,光纖光纜行業具備較強的週期性特徵,行業整體產能供給充足,市場價格競爭較為激烈;收購標的的盈利水平存在波動,後續業績兌現存在不確定性;收購整合過程中存在管理團隊、生產運營、客戶資源融合不及預期的風險;通信線纜主業受運營商資本開支節奏影響,同樣存在週期性波動風險。
另值得一提的是,第十三屆港股 100 強評選活動相關榜單候選申報與招商工作已同步啟動。俊知集團作為港股通信線纜賽道代表企業,主業根基紮實,本次收購向上延伸光纖產業鏈,切入光通信與算力基建高景氣賽道;但收購整合效果仍待驗證,行業週期性波動特徵明顯,或將對綜合評分形成一定製約。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)