
財華社訊,2026年9月11日,浙江和夏科技股份有限公司(下稱「和夏科技」)向港交所創業板(GEM)遞交上市申請書,華港企業融資為獨家保薦人。公司曾於2026年2月10日首次遞表,原保薦人為金聯資本,此次更換保薦人後重新遞表。
招股書顯示,和夏科技是浙江省汽車測試解決方案提供商,2025年在中國汽車測試服務市場的市佔率約為0.9%。2026年上半年,公司實現收入0.93億元,淨利潤361.3萬元,實現扭虧為盈。
和夏科技成立於2017年,專注於汽車測試解決方案,業務分為三大板塊:汽車測試服務、測試設施解決方案(測試系統集成)、汽車組件銷售。與多數同行只覆蓋單一賽道不同,公司同時覆蓋內燃機、新能源汽車及ADAS先進駕駛輔助系統三大測試領域,服務於研發驗證環節,不涉及強制認證類業務。在浙江、湖北、江蘇、廣東等地佈局了測試場地,嘉善新能源測試基地已全面投產。
客戶方面,公司已與國內及國際領先汽車製造商及組件製造商建立合作,包括比亞迪(中國最大新能源汽車製造商之一)及客戶B(全球最大發動機製造商之一)。此外,公開信息顯示其客戶還包括上汽、吉利、中國重汽、上柴動力、濰柴動力、康明斯、卡特彼勒、博格華納等知名企業。
行業地位方面,中國汽車測試服務市場競爭激烈,市場從業者超過1500名,集中度適中。根據弗若斯特沙利文報告,以2025年收益計,和夏科技在中國所有汽車測試解決方案提供商中擁有0.9%的市場份額。公司所處的中國汽車測試服務市場規模約為363億元,雖然公司目前份額較小,但在浙江省內具備一定的區域領先地位。
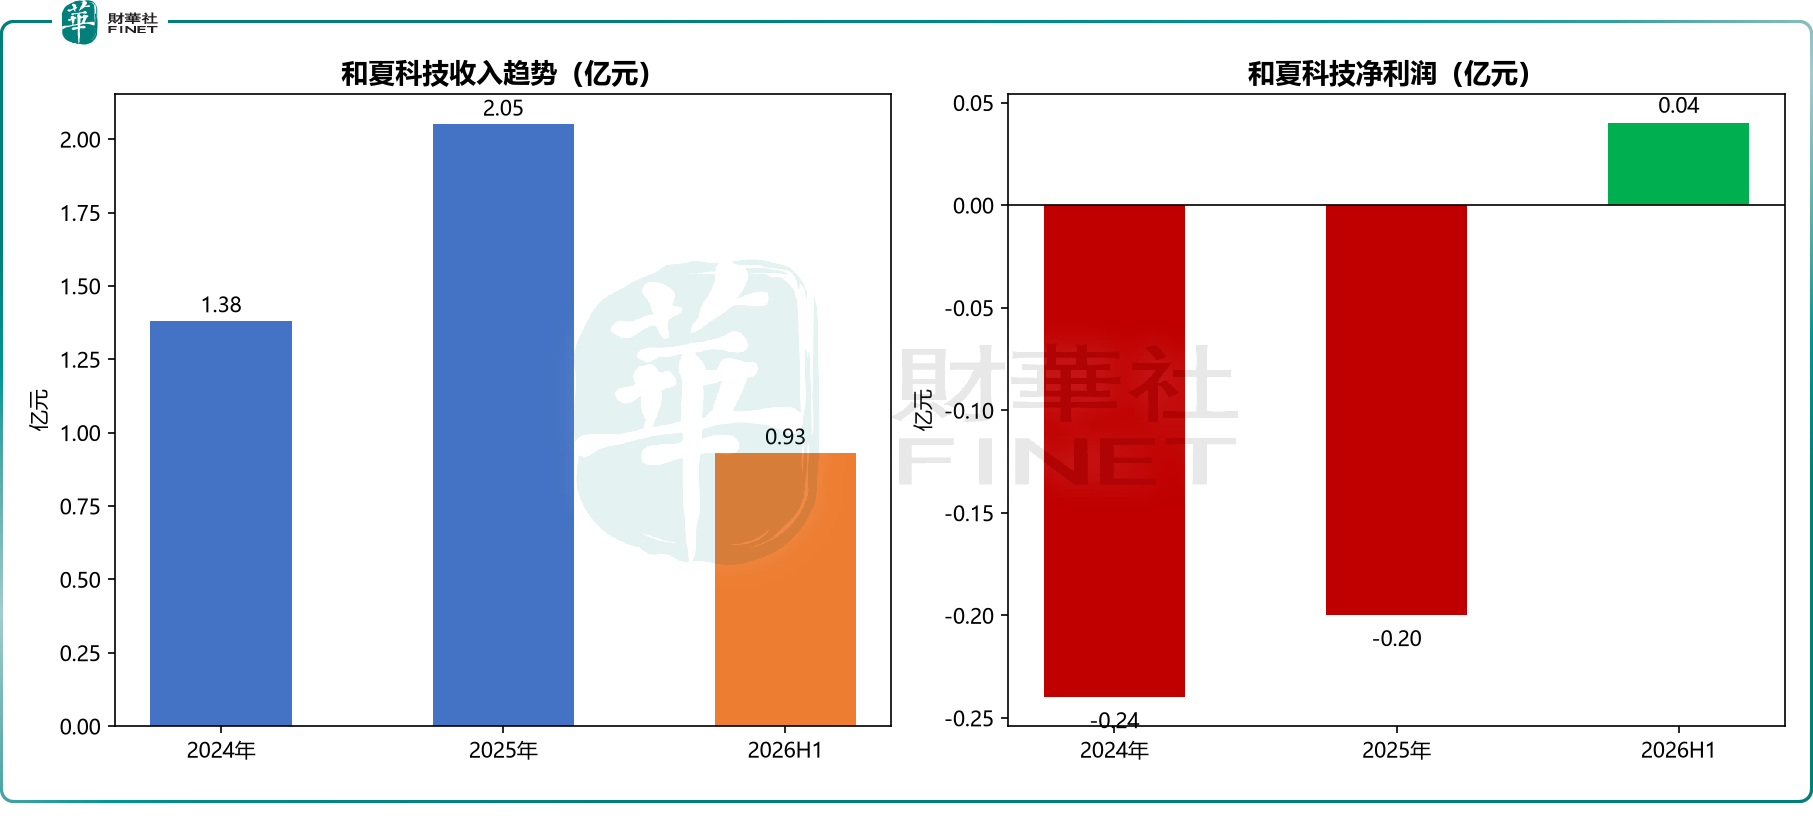
財務數據方面,2024年、2025年及2026年上半年,公司收入分別為1.38億元、2.05億元、0.93億元;淨利潤分別為-2372.7萬元、-1984.7萬元、361.3萬元。值得注意的是,公司2025年收入同比增長約48.6%,但虧損僅收窄約16.3%,說明前期投入較大。2026年上半年實現扭虧為盈,淨利潤361.3萬元,盈利拐點初步顯現。
風險方面,首先是市場份額較低,僅0.9%,在1500多家從業者的市場中規模偏小,抗風險能力有限。
其次,公司剛實現扭虧,盈利可持續性仍需觀察,2026年上半年的盈利是否能延續到全年尚不確定。
第三,公司曾收到中國證監會備案補充材料要求,需就控股股東曾存在的股權代持情形等事項進行說明,這可能影響上市進程。第四,汽車測試行業受整車廠資本開支週期影響較大,若下游車企削減研發投入,將直接影響公司訂單。第五,GEM創業板流動性較差,新股表現分化嚴重,投資者需警惕。
募集資金用途方面,公司擬將資金用於提升內燃機、新能源汽車及ADAS測試服務能力,升級測試設施。整體來看,和夏科技作為一家小體量汽車測試服務商,收入保持增長,2026年上半年實現扭虧,疊加ADAS測試和新能源測試產能擴張,具備一定成長空間。但市占率低、盈利剛轉正、股權代持歷史問題等因素,也意味著其在GEM上市後的表現仍存在較大不確定性。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)