
萬眾矚目的英偉達財報終於公佈。公司2027財年第二季度營收與業績指引均高於市場預期,盤後大漲4.7%。AI算力産業鏈依舊高景氣,科創芯片ETF匯添富(588750)標的指數高開震蕩。
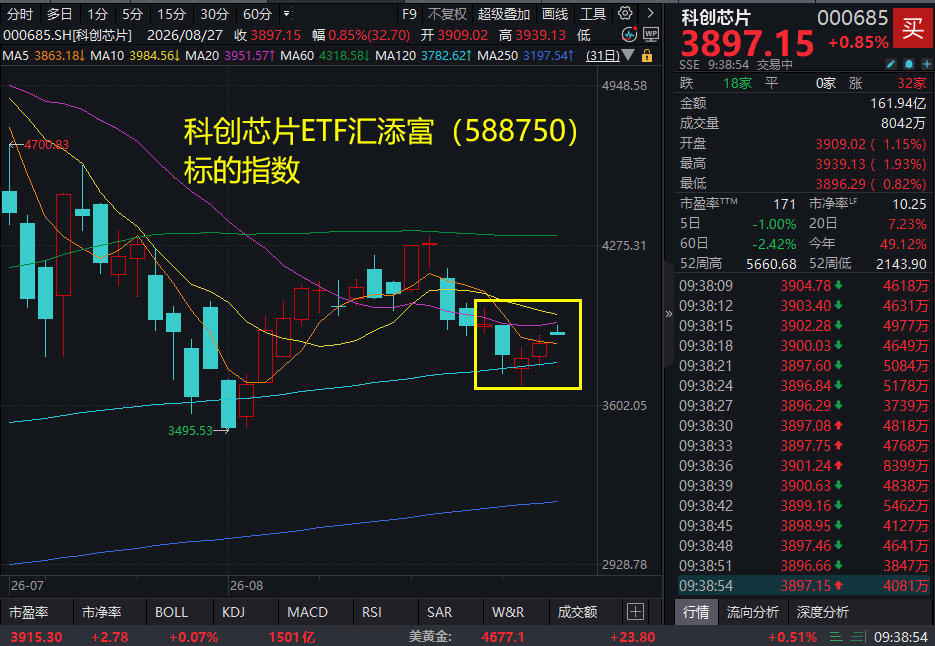
科創芯片ETF匯添富(588750)標的指數漲跌不一,海光信息漲超5%,寒武紀漲超2%,瀾起科技、源傑科技等漲超1%,中微公司等微漲,中芯國際、華海清科等回調。
【科創芯片ETF匯添富(588750)標的指數前十大成分股】
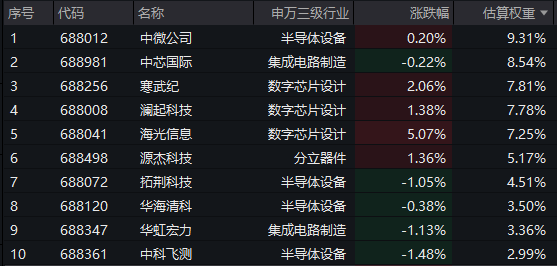
截至9:42,成分股僅做展示使用,不構成投資建議。
國内消息方面,8月26日晚間,「國産大模型」智譜上綫並開源GLM-5係列的首個原生多模態模型GLM-5.3-Flash (320B-A18B),並官宣表示近期在OpenRouter使用排行榜沖至第一的Ox Alpha屬於GLM係列新模型。該模型在OpenCode和OpenRouter上創下雙平台調用量新高,而這些請求流量全部由國産芯片提供算力支持。
此外,AI大模型廠商融資消息再度印證算力産業鏈高需求、高景氣!中國AI大模型廠商DeepSeek公佈營收數據。2026年前7個月,DeepSeek實現營收約4.75億元人民幣,約為其2025全年營收的十倍(即增長9倍)。有市場消息稱,公司正與現有投資人及新投資人就本輪融資展開磋商,計劃募資500億元人民幣,目標估值5000億元人民幣。DeepSeek暫未回復郵件置評請求。
【英偉達財報發佈,有何看點?】
公司營收與業績指引均高於市場預期。財報顯示,在截至7月26日的第二季度,英偉達實際業績和LSEG統計的分析師預期對比:調整後每股收益:2.22美元,好於預期2.10美元;營收:962.2億美元,好於預期921.7億美元,環比增長18%,同比增長106%;該季度GAAP和非GAAP毛利率均為75.0%。
AI數據中心仍是絕對主引擎。二季度數據中心收入同比增長117%至890億美元,較分析師預期高將近4%,佔公司總營收超過九成。相比第一財季的同比增速,英偉達的總營收和數據中心收入均加速增長,且二季度實際營收較公司此前給出的指引中值高出逾50億美元。
Rubin進入全面量産,下一輪增長敘事已經啓動。這意味著英偉達正在把市場注意力從Blackwell周期逐步引向Rubin周期。從公司披露看,Rubin不是單一芯片,而是包括Vera CPU、Rubin GPU、Spectrum-6網絡、BlueField、安全、存儲、軟件工具鏈和DSX平台在内的一整套AI工廠架構。英偉達反復使用「AI工廠」這一表述,意在強調其供應的不只是芯片,而是建設、運行和擴展AI算力基礎設施的完整係統。
公司未來業績指引大超預期!英偉達對2027財年第三季度的展望如下:預計營收為1080億美元(上下浮動2%),英偉達在其展望中並未計入來自中國的數據中心計算收入。GAAP和非GAAP毛利率預計為74.0%,上下浮動50個基點。GAAP和非GAAP運營費用預計分別約為92億美元和90億美元。英偉達預計2027財年全年GAAP和非GAAP稅率將在16.0%至18.0%之間,不包括任何特殊項目和英偉達稅務環境的重大變化。此外,公司首次給出明確的2028財年全年70%營收增長的前瞻指引,顯著高於約45%的分析師預期增幅,並直言真實市場需求可達翻倍級別、全年增長唯一約束為産能供給。
行業供需緊平衡將貫穿2028全年。英偉達明確,AI算力供給短缺格局至少延續至2028財年末,晶圓産能、HBM存儲、機房電力均處於全面緊缺狀態,行業不存在産能過剩風險。需求端呈現雙綫高增:傳統超大規模雲廠商在手訂單超2萬億美元,持續加碼算力採購;非雲市場(主權AI、區域NeoCloud、企業AI、科創AI)同比增速超100%,已佔據公司半壁江山,成為全新增長極。
英偉達強勁的業績表現無疑是AI需求高算力的有利佐證。目前,市場高度關注AI商業化情況,以確定AI需求的可持續性。近期,中國AI大模型廠商DeepSeek公佈營收數據。2026年前7個月,DeepSeek實現營收約4.75億元人民幣,約為其2025全年營收的十倍(即增長9倍)。今年17月DeepSeek淨虧損約7.15億元人民幣,而2025全年淨虧損為9.35億元。
有市場消息稱,公司正與現有投資人及新投資人就本輪融資展開磋商,計劃募資500億元人民幣,目標估值5000億元人民幣。DeepSeek暫未回復郵件置評請求。就在一個月前,DeepSeek剛剛完成首輪外部融資。今年4月開啓、6月完成交割的首輪融資金額同樣為500億元,投後估值超過3500億元,刷新了中國AI大模型公司首輪融資規模紀錄。若第二輪融資順利落地,DeepSeek將在兩輪融資中累計募資超1000億元。
【不止DeepSeek,Anthropic、OpenAI正推進IPO!AI巨頭為何頻頻融資?】
如果將視角放大到整個全球AI産業,可以發現,融資並非是DeepSeek一家公司的選擇,而幾乎已經成為所有頭部AI公司的共同動作:Anthropic、OpenAI正在積極尋求上市,其中,Anthropic已於6月1日向SEC秘密遞交S-1,進入靜默期,預計最快10月掛牌,投資方測算估值將達2萬億美元,有望超越SpaceX成為史上最大IPO。
在沖刺IPO之際,Anthropic據悉豪擲450億美元鎖定AI算力。據媒體周三報道,人工智能初創公司Anthropic將斥資450億美元,向雲基礎設施服務商Nscale租用其位於美國西弗吉尼亞州的數據中心園區的AI算力資源。
當前AI巨頭們的資金用途幾乎高度一致:建設數據中心、採購更多AI芯片、擴建推理集群、研發Agent、推進AGI研究,以及佈局自研AI芯片。
可以發現,大模型廠商密集融資是為了承接一場「重資産、前置化、長期性」的AI基礎設施與研發競賽:一方面要在數據中心/芯片/電力等「硬件+能源」上提前鎖定並擴容稀缺算力資源,另一方面要為推理側爆發、Agent化落地、全球化交付與高端人才穩定提供持續資金彈藥。
進入2026年,AI大模型正在進入智能體(Agent)時代。Agent體係的本質是多步驟協同、自主工作流與端到端的智能決策,帶動模型能力從單次生成、單任務處理轉向長鏈、多場景連續推理,因此整個産業開始從"訓練驅動"轉向"推理驅動"。而隨著優質開源/低成本模型普及,訓練側「堆算力」的邊際效應下降,推理成本下降帶來更快速的需求擴張(即「傑文斯效應」),形成「使用更多—需要更大集群—提前擴容算力」的産業正反饋。推理側前置資本開支將超越訓練側,成為新預算主力。因此這種「持續調用→更大推理集群→更高服務穩定性」的正反饋,也要求廠商前置採購與算網擴張。
【除了AI龍頭,CSP與運營商也是AI基建投資的主力軍!】
華泰證券表示,國内AI基礎設施投資正在形成CSP與運營商雙輪驅動。CSP側,阿裡2Q26資本開支為676.78億元,同比增長75%;騰訊資本開支為527.84億元,同比增長176%;百度資本開支為113.90億元,同比增長約200%。三家公司單季資本開支合計1318.52億元,較2Q25的615.83億元增長約114%。阿裡表示,當季資本開支主要用於滿足持續增長的AI基礎設施需求;騰訊在現金流量說明中亦披露,AI相關預付款用於模型能力提升、推理需求及雲服務外部需求。資本開支上行的核心並非短期硬件補庫,而是模型訓練、推理與企業級AI服務對供給能力提出持續要求。
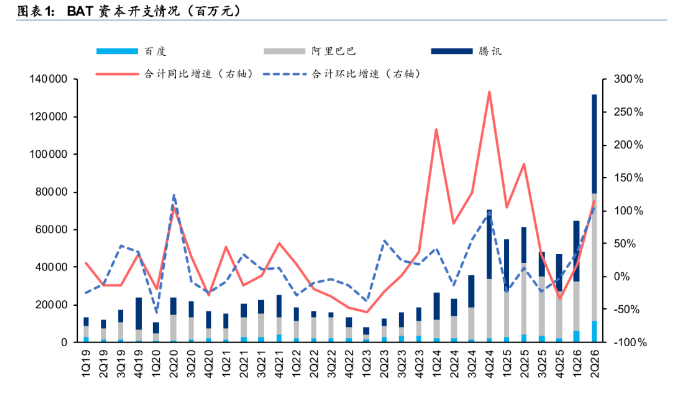
CSP雲與AI業務的收入側持續增長,進一步驗證了資本開支投入方向。阿裡披露AI Cloud and Compute Services收入484.37億元、同比增長45%;騰訊金融科技及企業服務收入602.86億元、同比增長9%,其中企業服務增長由雲服務收入及AI相關服務需求推動;百度AI Cloud Infra收入73億元、同比增長50%,GPU Cloud收入同比增長283%。需要注意的是,三家公司的收入披露範圍並不完全一致,不能簡單橫向比較絕對規模;但收入增長、資本開支增長與産品側AI投入同步出現,表明國内CSP正在通過擴大算力供給來承接更高頻的訓練和推理需求。
另外,在政策支持下,運營商側資本開支結構顯著切換。中國移動1H26資本開支610億元,其中算力網投資156億元;中國電信資本開支324億元,其中算力網投資154億元;中國聯通資本開支241億元,算力投資佔比升至37%。按披露比例測算,三家運營商上半年投向算力網絡的投入已接近400億元。與傳統網絡建設相比,算力網絡投入更加關注樞紐節點、園區承載功率、液冷及高帶寬互聯能力,對IDC土建機電、服務器與存儲、數據中心交換機及光互連形成更長的投資傳導鏈條。(來源於華泰證券20260825《通信:2Q26國内算力資本開支提速》)
【放眼全球:主要經濟體正競相佈局AI半導體!我國算力網建設有望新增投資4 萬億元】
綜合來看,1H26國内算力資本開支主體和口徑雖不盡相同,但投資方向正在收斂於AI基礎設施:CSP加快補充訓練和推理供給,運營商以算力網和AIDC為抓手重構投資結構。往後看,AI算力正走向「國家級基礎設施」!
當前,全球主要經濟體競相加大在AI與半導體領域的投資規模。例如 韓國計劃開展「三大工程」——半導體、物理AI和AI數據中心,官方披露的計劃總投資規模折合人民幣高達6.4萬億元。
我國方面,頂層設計持續加碼。在「六張網」框架與「算電協同」入列重要工作報告的政策牽引下,新五年時期,算力網建設有望新增直接投資4萬億元。AI算力基礎設施的投資強度、産業帶動與公共屬性正快速確立,有望成為固定資産投資的新載體與數字經濟底座;伴隨房地産投資長期回落與K型分化擴大,AI算力有望成為未來基建核心。
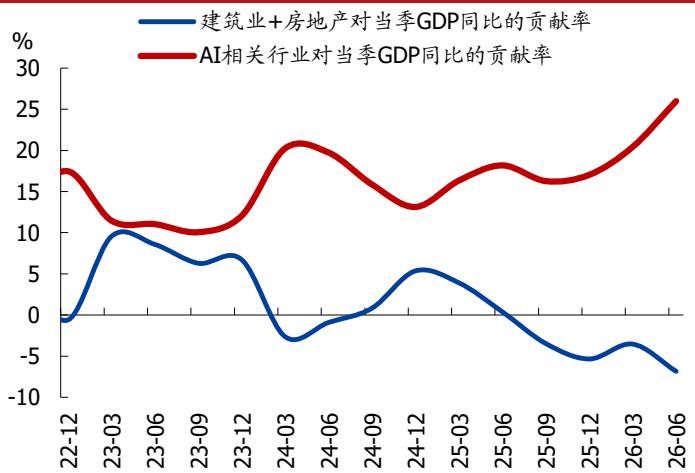
(數據來源於國盛證券20260818《專題 | 全面測算AI對經濟與資産的影響【國盛宏觀熊園團隊】》)
AI基建超級周期仍可期待,存儲、CPU、晶圓、先進封裝等供需缺口全面超預期,科創芯片ETF匯添富(588750)標的指數算力(含CPU/GPU/ASCI)+存儲+先進制造含量高達86%!高度聚焦高純度芯片賽道。20CM漲跌幅「大長腿」輕松把握高景氣賽道成長機遇。場外投資者可關注聯接基金(A:020628;C:020629),可7*24申贖。
若希望更精準佈局國産算力及存儲,可關注科創芯片設計ETF匯添富(589290),算力(含CPU/GPU/ASIC)+存儲含量高達72%,在AI算力需求爆發+存儲芯片漲價超級周期+國産替代三重共振下,有望充分受益於AI浪潮與自主趨勢下的國産算力及存儲産業鏈歷史性發展機遇,20CM大長腿更有助於輕松把握本輪超級周期!
内容來源:有連雲
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)