
研究軟通動力,離不開中軟國際的表現。
拿中國軟件國際作為軟通動力的參考是有依據的。
早期,軟通動力於2010年12月14日在美納斯達克上市交易,但隨後由於短期業績的表現,以及市場對於這門生意的定價,導致了軟通動力管理層啓動了私有化,並於2014年8月29日正式停止交易。
那麽看2013年的財報,軟通動力的營收4.44億美元,按照6元/美元的匯率計算,即26.64億元,同期中軟國際的營收是32.06億元,而2012年的營收則為27.68億元。
到了今天,軟通動力2020年的營收為129.99億元,而中軟國際同期營收為141.01億元,2019年營收為120.42億元。
以中國軟件國際作為參考,大致來說,其2013年以來的市場表現接近於10年10倍,也就是25%左右的復合回報。
那麽,假設在此期間,軟通動力的回報也達到了10年10倍的水平。
且先不討論是否優秀的問題,而是這樣的回報除了本身業績的增長以外,還來源於市場估價的周期回升,以及這門生意所以來的營運資本正不斷擴大。
根據筆者的測算,2018-2020年間,軟通動力的營收分别為81.39億元、106.04億元、129.99億元,同期淨營運資本佔比分别為-1.94%、2.59%、4.14%,同時這也體現在較高的資產負債率上,同期數據分别為65.49%、59.4%、54.93%。
確實,淨營運資本佔比還有提升的空間,但是這樣的提升也意味著軟通動力在部分透支它的成長。
結合市場一貫以來的作風,由於與華為、阿里、騰訊、百度等眾大佬相關,那麽軟通動力首日交易的市場價格可能出現歷史天價,顯然這對於長期投資而言意味著負收益的開始。
軟通動力是一家軟件與信息技術服務商,其業務分為3個板塊:軟件與數字業務、數字化運營服務、智慧城市服務,其中智慧城市服務已於2019年進行剝離。
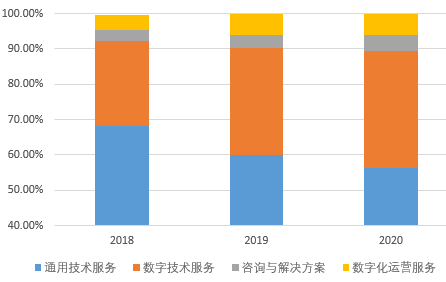
軟件與數字業務包括3個子業務,分别是通用技術服務、數字技術服務、咨詢與解決方案。
具體來看,通用技術服務是基於成熟的it知識、方法和技能滿足客戶廣泛的信息技術服務需求;而數字技術服務是以新興技術為導向,發揮在雲計算、大數據、物聯網、人工智能、區塊鏈、5g、半導體和集成電路、信息安全領域的技術積累和應用經驗,該服務下,軟通動力以具備一定新興技術能力的技術人員牽頭組成項目團隊,參與到客戶新興技術應用開發過程中。項目團隊根據客戶需求,有針對性的提供技術方案、協助客戶實現技術應用,或者獨立承擔部分技術環節。
以雲計算、人工智能和半導體和集成電路開發技術為例。它服務的内容有多雲管理平台的開發、雲原生開發、雲數據庫、雲存儲開發及測試,國產化服務器測試,雲端數據智能服務包括數據集成、數據標準化、數據開發等定制化開發内容;人工智能網關開發,ai開發平台和企業ai 服務開發,機器翻譯產品開發;芯片媒體軟件音視頻開發,無線終端芯片係統測試,isp圖像處理芯片算法調測,芯片短距通信共存係統測試等等。
而咨詢與解決方案業務,則是將自身對行業數字化轉型需求及痛點的認知和解決方案設計開發能力相融合,為行業客戶數字化轉型提供咨詢規劃、設計、開發實施、測試運維一體化的整體解決方案,助力企業在數字化轉型中優化商業流程、重構用戶體驗、創新數字化產品和服務。該項服務主要是根據客戶實際情況和轉型需求,為客戶制定轉型戰略、規劃解決方案;或以自主研發的可復制、高成熟軟件產品、平台或工具為基礎進行定制化開發,並提供配套技術服務。客戶需要依靠軟通動力制定開發計劃,構建完整技術實現路徑,通過軟通動力交付能力進行實施和維護。
說白了,這三塊子業務都是進行的軟件開發,從投資的角度只需要理解其毛利率是不同的。
以軟通動力具體的業務為例子。譬如,運用通用技術進行的某公司的it研發外包項目,它的(開發)人員構成中,分别是0.16%的技術專家、資深技術人員,11.48%的高級技術人員,63.96%的中級技術人員和24.4%的初級技術人員。
運用數字技術服務的某公司智能終端rom軟件開發項目中,它的人員構成中,分别是9.52%的技術專家、資深技術人員,50.79%的高級技術人員,34.92%的中級技術人員,4.76%的初級技術人員。
而關於某公司司庫管理係統統建的咨詢與解決方案業務中,它的人員構成分别是5.41%的技術專家、資深技術人員,14.05%的高級技術人員,32.43%的中級技術人員和48.11%初級技術人員。
至於數字化運營服務,它所具體涉及的項目包括客服服務、數字内容服務和業務流程服務。
所以,總結來看,這幾塊業務的難易程度或者說用人成本分别是數字化運營服務<咨詢與解決方案<通用技術服務<數字技術服務。
而透過軟通動力毛利率的變化情況和幾項業務的佔比變化,可以確認數字技術服務的毛利率並沒有因為用人成本的增加而受到影響,反而由於獲得了市場競爭而擁有了一定的定價空間。
結合募資中5.59億元將用於數字化轉型產品項目建設,就可以猜測毛利率的提升大概率是軟通動力未來的戰略之一,但這是否也說明在存量市場中,向市場要規模的戰略開始受到了限制?
當然,軟通動力的根基還是存在的,它源於行業客戶it係統投資通常需要構建在原有信息係統及業務管理係統的基礎上,在長期合作的供應商具備相應研發能力的情況下,這些行業内的大型企事業單位更傾向於選擇已為自身提供軟件係統的供應商。
但是如果增長不達預期,或者說開始出現跳水式的下降,那麽資本市場可是不會客氣的,中科軟就是一例。
準備在創業板上市的軟通動力,或許正面臨著一場中年危機。它的毛利率進一步提升空間有限,而同時仍然需要進行6%左右或者更高的研發投入(ipo募資)來避免對手的競爭。所謂向下容易,向上困難,作為這樣局面的補償,投資者應當拿到更大的折扣才是,而不是為他人不確定的未來做嫁衣。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)